Domain streckennetz.de kaufen?
Wir ziehen mit dem Projekt
streckennetz.de um.
Sind Sie am Kauf der Domain
streckennetz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain streckennetz.de kaufen?
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
Ähnliche Suchbegriffe für Differenzbesteuerung
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:


-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **


Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
Top-Angebote
Produkte zum Begriff Differenzbesteuerung:
-
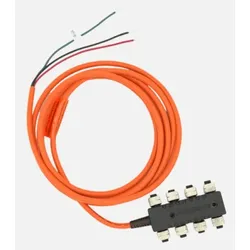
Actisense NMEA 2000 8-Wege Netzwerk - A2K-SBN-2Actisense NMEA 2000 8-Wege Netzwerk - A2K-SBN-2 Die Installation kleiner NMEA 2000®-Netzwerke ist mit dem Self-contained Boat Network (SBN) von Actisense schneller und einfacher als je zuvor. Das Äquivalent von acht T-Stücken in einem einzigen Gehäuse bietet eine erhebliche Zeit- und Platzersparnis, da nicht mehr mehrere T-Stücke miteinander verbunden werden müssen. Die eingebauten Abschlusswiderstände erhöhen die Zeit- und Platzersparnis. Sobald das beiliegende 3-Meter-Kabel an die Stromversorgung des Bootes angeschlossen ist, ist ein NMEA-2000-Netzwerk für bis zu acht Geräte einsatzbereit und bringt "Plug & Play" auf die nächste Stufe. Merkmale: - Eigenständiges NMEA 2000 Netzwerk - Integrierte Abschlusswiderstände - 8x NMEA 2000 Ableitungen - Robustes, flammhemmendes, umspritztes Gehäuse - Metall-Überwurfmuttern - Integrierte EMI-Abschirmung - Orangefarbenes, UL-zertifiziertes, 3...188,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Warum Differenzbesteuerung?
Die Differenzbesteuerung wird angewendet, um die Besteuerung von Gebrauchtwaren zu vereinfachen. Anstatt die Umsatzsteuer auf den vollen Verkaufspreis zu berechnen, wird sie nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis erhoben. Dies reduziert den Verwaltungsaufwand für Händler und verhindert eine doppelte Besteuerung von bereits besteuerten Waren. Die Differenzbesteuerung wird auch angewendet, um den Handel mit Gebrauchtwaren zu fördern, da sie den Verkauf von Second-Hand-Produkten attraktiver macht. In einigen Ländern wird die Differenzbesteuerung auch genutzt, um Steuerhinterziehung zu bekämpfen, da sie die Transparenz im Handel mit Gebrauchtwaren erhöht. **
-
Wann Differenzbesteuerung PKW?
Die Differenzbesteuerung für PKW wird angewendet, wenn ein Unternehmer ein gebrauchtes Fahrzeug kauft, das bereits der Umsatzsteuer unterlag. In diesem Fall wird die Differenz zwischen dem ursprünglichen Kaufpreis und dem aktuellen Verkaufspreis besteuert. Die Regelung gilt nur für bestimmte Fahrzeuge, die nicht dem Regelbesteuerungssatz unterliegen. Um die Differenzbesteuerung anwenden zu können, müssen bestimmte Voraussetzungen erfüllt sein, wie beispielsweise der Nachweis der Vorsteuer. Es ist wichtig, die genauen Regelungen und Voraussetzungen für die Differenzbesteuerung von PKW zu kennen, um steuerliche Vorteile optimal nutzen zu können. **
-
Wie funktioniert die Differenzbesteuerung?
Wie funktioniert die Differenzbesteuerung? **
-
Wann wird Differenzbesteuerung angewendet?
Die Differenzbesteuerung wird angewendet, wenn ein Unternehmer gebrauchte Gegenstände, Kunstgegenstände, Sammlungsstücke oder Antiquitäten kauft und verkauft. Dieses Besteuerungsverfahren wird in der Regel angewendet, um die Mehrwertsteuer nur auf die Differenz zwischen dem Einkaufs- und Verkaufspreis zu berechnen. Dies bedeutet, dass der Unternehmer nur auf den Gewinn besteuert wird, den er durch den Verkauf erzielt hat. Die Differenzbesteuerung ist eine spezielle Regelung, die in einigen Ländern für bestimmte Waren und Dienstleistungen gilt und dazu dient, die Besteuerung von Gebrauchtwaren zu vereinfachen. **
Ähnliche Suchbegriffe für Differenzbesteuerung
-
Goumand, Arnaud: Atlas der mythischen RoutenAtlas der mythischen Routen , Die Route 66 ist zur Ikone geworden, die Seidenstraße erzählt die Geschichte des Handels, Expeditionen zu Land und zu Wasser haben uns neue Welten eröffnet. Dieser Atlas nimmt uns mit auf Entdeckungs- und Forschungsrouten, Handelswege, Traumstraßen und mythische Pfade. Von den Irrfahrten des Odysseus bis zum Hippie-Trail durch Indien, vom Kopfsteinpflaster des Radklassikers Paris-Roubaix bis zum Orient-Express, von der Magellanstraße bis zum Jakobsweg sind alle wichtigen Routen dabei. Besonders schöne Fotografien, Grafiken und Zeichnungen, abwechslungsreiche Karten und prägnante Texte machen das Abenteuer Reisen gestern und heute lebendig. Aus dem Französischen übersetzt von Dagmar Brenneisen , Einspritzanlagen & Teile > Luft- & Kraftstoffversorgung , Auflage: 1. Auflage, Erscheinungsjahr: 202305, Produktform: Leinen, Autoren: Goumand, Arnaud, Übersetzung: Brenneisen, Dagmar, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 256, Abbildungen: 9 schwarz-weiße und 1 farbige Abbildungen, 19 schwarz-weiße und 121 farbige Fotos, Keyword: Atlanten; Kartografie; Geografie; Seidenstraße; Route 66; Handelsstraße; Handelsroute; Entdeckungsreise; Orientexpress; Expedition; Reisen; Straßen; Reisebericht; Hotspot; Flora; Fauna; WeltAtlas; Gesellschaft; Kultur; Kunstwerke; Mythos; Abenteu, Fachschema: Erde (Planet) / Geowissenschaft~Geowissenschaft~Entdeckung (geografisch)~Geografie / Lexikon, Nachschlagewerke~Umwelt, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte~Geowissenschaften~Geographische Nachschlagewerke~Umweltwissenschaften~Reise: Sachbuch, Ratgeber~Reiseführer~Reiseberichte, Reiseliteratur~Orte und Menschen: Sachbuch, Bildbände, Warengruppe: HC/Bildbände/Welt gesamt, Pole, Fachkategorie: Geographische Entdeckungen und Erforschungen, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kosmos Kartographie, Verlag: Kosmos Kartographie, Verlag: Kosmos Kartografie, Länge: 300, Breite: 232, Höhe: 23, Gewicht: 1516, Produktform: Gebunden, Genre: Reise, Genre: Reise, Vorgänger: 2848504, Vorgänger EAN: 9783440174326, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Reiseführer, WolkenId: 288765738,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wense, Hans Jürgen von der: Routen IRouten I , Südniedersachsen , Kühlkörper > Kühlerkomponenten , Erscheinungsjahr: 20230921, Produktform: Leinen, Autoren: Wense, Hans Jürgen von der, Redaktion: Niehoff, Reiner, Seitenzahl/Blattzahl: 434, Keyword: Dehio; Deutschland; Dörfer; Entdeckungen; Fotografie; Naturbeschreibung; Nature writing; Reisebeschreibungen; Wanderjahre; Wanderwege; Wälder; deutsche Literatur, Fachschema: Wald~Berg~Berg / Gebirge~Gebirge~Anthropogeografie~Geografie / Anthropogeografie~Humangeografie~Länder - Länderkunde~Kartografie - Kartierung~Kartographie~Umwelt~Reisebericht~Reisebericht - Reisebeschreibung~Reisetagebuch, Fachkategorie: Memoiren, Berichte/Erinnerungen~Tagebücher, Briefe, Notizbücher~Literarische Essays~Reportagen und journalistische Berichterstattung~Moderne und zeitgenössische Belletristik~Belletristik: Themen, Stoffe, Motive: Umwelt~Belletristik: Themen, Stoffe, Motive: Reisen~Wälder~Berge~Humangeographie~Regionale Geographie~Kartographie, Kartierung~Umweltwissenschaften~Reiseführer: Ökotourismus~Travel guides: routes and ways~Klassische Reiseberichte, Reiseliteratur~Biografien: allgemein, Warengruppe: HC/Belletristik/Biographien, Erinnerungen, Fachkategorie: Tatsachenberichte: Entdeckungen, Geschichte, Wissenschaft, Thema: Entdecken, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Matthes & Seitz Verlag, Verlag: Matthes & Seitz Verlag, Verlag: MSB Matthes & Seitz Berlin Verlagsgesellschaft mbH, Länge: 230, Breite: 154, Höhe: 36, Gewicht: 780, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0180, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Differenzbesteuerung?
Was ist die Differenzbesteuerung? Die Differenzbesteuerung ist ein besonderes Verfahren zur Besteuerung von Gebrauchtwaren, Kunstgegenständen, Sammlerstücken und Antiquitäten. Dabei wird die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis besteuert, anstatt den vollen Verkaufspreis. Dies dient dazu, Doppelbesteuerung zu vermeiden, da die Ware bereits beim Erwerb besteuert wurde. Die Differenzbesteuerung wird in einigen Ländern angewendet, um den Handel mit gebrauchten Waren zu fördern und die Steuerlast für Händler zu verringern. Es ist wichtig, die spezifischen Regelungen und Voraussetzungen für die Differenzbesteuerung in dem jeweiligen Land zu beachten. **
-
Wie hoch ist Differenzbesteuerung?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das im Bereich des Handels mit gebrauchten Gegenständen, Kunstwerken, Antiquitäten und Sammlerstücken angewendet wird. Bei der Differenzbesteuerung wird die Umsatzsteuer nicht auf den vollen Verkaufspreis des Produkts erhoben, sondern nur auf die Differenz zwischen dem Ankaufspreis und dem Verkaufspreis. Dadurch soll vermieden werden, dass die Umsatzsteuer mehrmals auf den gleichen Gegenstand erhoben wird. Die genaue Höhe der Differenzbesteuerung variiert je nach Land und kann beispielsweise in Deutschland 19% betragen. Es ist wichtig, die gesetzlichen Bestimmungen zur Differenzbesteuerung genau zu beachten, um steuerliche Vorteile nutzen zu können. **
-
Wer darf Differenzbesteuerung anwenden?
Die Differenzbesteuerung ist ein spezielles Besteuerungsverfahren, das in einigen Ländern für den Handel mit gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken angewendet wird. In Deutschland dürfen nur Unternehmer, die keine Vorsteuer geltend machen können, die Differenzbesteuerung anwenden. Das bedeutet, dass sie die Differenz zwischen ihrem Einkaufspreis und Verkaufspreis versteuern müssen, anstatt die gesamte Umsatzsteuer auf den Verkaufspreis zu zahlen. Es ist wichtig, die Voraussetzungen und Regelungen für die Anwendung der Differenzbesteuerung genau zu prüfen, um Fehler bei der Umsatzsteuerabrechnung zu vermeiden. Wer darf Differenzbesteuerung anwenden? **
-
Was ist die Differenzbesteuerung?
Die Differenzbesteuerung ist ein Verfahren zur Besteuerung von gebrauchten Gegenständen, Kunstwerken oder Sammlerstücken. Dabei wird nicht der gesamte Verkaufspreis, sondern nur die Differenz zwischen dem Ankaufs- und Verkaufspreis besteuert. Dies führt dazu, dass die Mehrwertsteuer nur auf den tatsächlichen Wertzuwachs erhoben wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.